Préparer les études de ses enfants demande souvent plusieurs années d’anticipation. Frais d’inscription, logement, transports, matériel informatique, mobilité à l’étranger : le budget peut vite devenir important, surtout lorsque l’enfant poursuit un cursus long ou quitte le domicile familial.
À Bruges, près de Bordeaux, de nombreuses familles doivent aussi tenir compte du coût de la vie dans la métropole bordelaise. La proximité avec les écoles, universités et grandes villes étudiantes représente un avantage, mais elle peut aussi entraîner des dépenses élevées, notamment pour le logement et les déplacements.
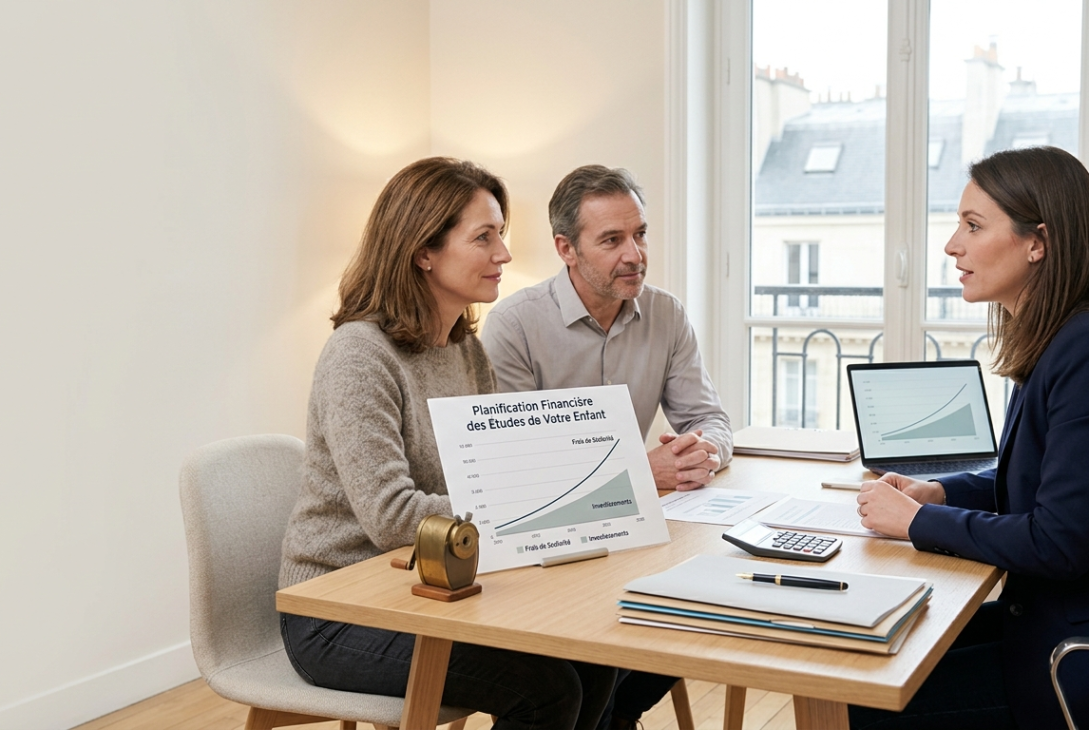
Dans ce contexte, faire appel à un professionnel de la gestion patrimoniale peut aider à choisir les bons placements, selon l’âge de l’enfant, les revenus du foyer, l’horizon de placement et le niveau de risque accepté.
Pourquoi anticiper le financement des études ?
Les études supérieures représentent un projet familial à part entière. Même lorsque les frais d’inscription restent modérés dans l’enseignement public, les dépenses annexes peuvent peser lourd dans le budget.
Selon la FAGE, le coût de la rentrée universitaire 2024 pour un étudiant non boursier en métropole était estimé à 3 157 €. Ce montant inclut notamment les frais de rentrée, le logement, l’alimentation, les transports et les dépenses de vie courante.
Anticiper permet donc de lisser l’effort d’épargne dans le temps. Plutôt que de devoir financer plusieurs milliers d’euros en une seule fois, les parents peuvent constituer progressivement un capital destiné aux études.
Cette préparation est d’autant plus utile si plusieurs enfants sont concernés ou si la famille envisage des études privées, une école de commerce, une école d’ingénieur, une formation à l’étranger ou une installation dans une autre ville.
Le rôle d’un conseiller patrimonial dans ce projet familial
Un conseiller patrimonial ne se limite pas à proposer un produit d’épargne. Son rôle consiste d’abord à analyser la situation globale du foyer.
Il prend en compte plusieurs éléments :
L’âge de l’enfant
Un enfant de 3 ans ne nécessite pas la même stratégie qu’un adolescent de 16 ans. Plus l’horizon est long, plus il est possible d’envisager des placements dynamiques. À l’inverse, lorsque les études approchent, la priorité devient souvent la sécurisation du capital.
La capacité d’épargne des parents
Certaines familles peuvent verser une somme importante dès le départ. D’autres préfèrent mettre en place des versements mensuels réguliers. Dans les deux cas, une stratégie peut être construite, à condition qu’elle reste réaliste.
Le niveau de risque accepté
Tous les placements n’offrent pas les mêmes garanties. Certains privilégient la sécurité, d’autres recherchent un meilleur rendement sur le long terme, avec une part de fluctuation. Un accompagnement permet de trouver un équilibre adapté.
La fiscalité
La fiscalité peut avoir un impact important sur le rendement final. Selon le support choisi, les gains peuvent être imposés différemment. C’est un point essentiel à étudier avant de placer l’épargne destinée aux enfants.
Les placements à envisager pour financer les études des enfants
Il n’existe pas de solution unique. Le bon choix dépend du temps disponible avant les études, du montant à constituer et de la situation familiale.
Le Livret A : simple, disponible, mais limité
Le Livret A reste une solution connue et rassurante. Il permet de placer une épargne disponible à tout moment, sans fiscalité sur les intérêts.
Il peut convenir pour une épargne de précaution ou pour préparer des dépenses à court terme : ordinateur, permis de conduire, premier emménagement, frais de rentrée.
En revanche, son rendement reste limité. Pour un projet à long terme, il peut être insuffisant s’il est utilisé seul.
Le LDDS : une solution complémentaire
Le Livret de Développement Durable et Solidaire fonctionne de manière proche du Livret A. Il peut être utile pour compléter une épargne sécurisée, notamment lorsque le plafond du Livret A est atteint.
Cependant, comme le Livret A, il ne permet pas toujours de faire croître fortement le capital sur une longue période.
L’assurance-vie : un outil souple pour préparer l’avenir
L’assurance-vie est souvent utilisée pour financer des projets familiaux à moyen ou long terme. Elle permet de combiner différents supports : fonds en euros, plus sécurisés, et unités de compte, potentiellement plus rémunératrices mais soumises aux variations des marchés.
Son principal avantage réside dans sa souplesse. Les parents peuvent effectuer des versements réguliers, ajuster la répartition selon l’âge de l’enfant et récupérer les fonds lorsque les études commencent.
Pour une famille vivant à Bruges ou dans la métropole bordelaise, l’assurance-vie peut être intéressante si le projet d’études est encore éloigné. Elle permet de construire progressivement une épargne, tout en adaptant le niveau de risque au fil du temps.
Le Plan Épargne Avenir Climat : une option pour les plus jeunes
Le Plan Épargne Avenir Climat, destiné aux moins de 21 ans, vise à financer la transition écologique tout en constituant une épargne de long terme. Il peut être ouvert par les parents pour un enfant mineur.
Ce placement peut correspondre aux familles qui souhaitent donner du sens à leur épargne. Il doit toutefois être étudié avec attention, car les fonds ne sont pas disponibles librement avant la majorité, sauf cas particuliers.
Le compte-titres : plus flexible, mais plus exposé
Le compte-titres permet d’investir sur des actions, obligations, fonds ou ETF. Il offre une grande liberté, mais il suppose aussi une bonne compréhension des marchés financiers.
Ce type de support peut être pertinent sur un horizon long, notamment si l’enfant est encore jeune. En revanche, il demande une stratégie claire et un suivi régulier.
Pour éviter les erreurs de répartition ou une prise de risque excessive, il est préférable d’être accompagné par un professionnel.
Comment adapter la stratégie selon l’âge de l’enfant ?
La stratégie patrimoniale doit évoluer avec le temps. L’objectif n’est pas seulement de placer de l’argent, mais de rendre le capital disponible au bon moment.
Avant 10 ans : construire progressivement
Lorsque l’enfant est encore jeune, les parents disposent d’un horizon long. Ils peuvent privilégier des versements réguliers et accepter une part de placement plus dynamique, selon leur profil.
L’idée est de profiter du temps pour faire fructifier l’épargne sans pression immédiate.
Entre 10 et 15 ans : équilibrer rendement et sécurité
À cet âge, les études se rapprochent. Il devient important de réduire progressivement les risques. Une partie du capital peut rester investie sur des supports de long terme, tandis qu’une autre peut être sécurisée.
Cette phase permet d’éviter de devoir retirer l’argent au mauvais moment, par exemple en cas de baisse des marchés.
Après 15 ans : sécuriser le budget
Lorsque l’enfant entre au lycée, les besoins deviennent plus concrets. Les parents peuvent estimer plus précisément le type d’études envisagé, la ville, les frais de logement et les dépenses mensuelles.
La priorité devient alors la disponibilité des fonds. Les placements les plus risqués doivent être limités afin de protéger le capital déjà constitué.
Pourquoi se faire accompagner localement à Bruges ?
Un accompagnement local présente plusieurs avantages. Un conseiller situé près de Bruges connaît mieux le contexte économique de la métropole bordelaise, le niveau de vie local et les préoccupations des familles du secteur.
Il peut aussi intégrer d’autres objectifs patrimoniaux : achat immobilier, transmission, retraite, protection du conjoint, fiscalité ou organisation de l’épargne familiale.
Pour les parents qui souhaitent structurer leur projet avec un accompagnement personnalisé, il peut être pertinent de consulter un professionnel comme ce cabinet de conseil patrimonial à Bruges, afin d’évaluer les solutions adaptées à leur situation.
Les erreurs à éviter
Préparer les études des enfants demande de la méthode. Certaines erreurs peuvent réduire l’efficacité de l’épargne.
Attendre les dernières années
Plus l’épargne commence tard, plus l’effort mensuel sera important. Même de petits versements réguliers peuvent produire un capital utile lorsqu’ils sont mis en place tôt.
Choisir un placement uniquement pour son rendement
Un rendement attractif ne suffit pas. Il faut aussi tenir compte du risque, de la fiscalité, de la disponibilité des fonds et de l’objectif réel.
Oublier l’inflation
Le coût des études, du logement et de la vie courante évolue avec le temps. Une somme jugée suffisante aujourd’hui peut ne plus l’être dans dix ans.
Ne pas réviser sa stratégie
Une stratégie d’épargne doit être suivie. L’âge de l’enfant, la situation professionnelle des parents ou le projet d’études peuvent changer. Un point régulier permet d’ajuster les choix.
Préparer les études, c’est organiser l’avenir
Financer les études des enfants ne se résume pas à ouvrir un livret. C’est un projet patrimonial qui demande anticipation, méthode et adaptation.
Livret A, assurance-vie, compte-titres, Plan Épargne Avenir Climat : chaque solution peut avoir sa place, à condition d’être utilisée au bon moment et dans un cadre cohérent.
À Bruges, comme dans toute la métropole bordelaise, les familles ont intérêt à préparer ce budget plusieurs années à l’avance. L’accompagnement d’un conseiller patrimonial permet de transformer une inquiétude financière en stratégie claire, progressive et adaptée aux objectifs familiaux.